
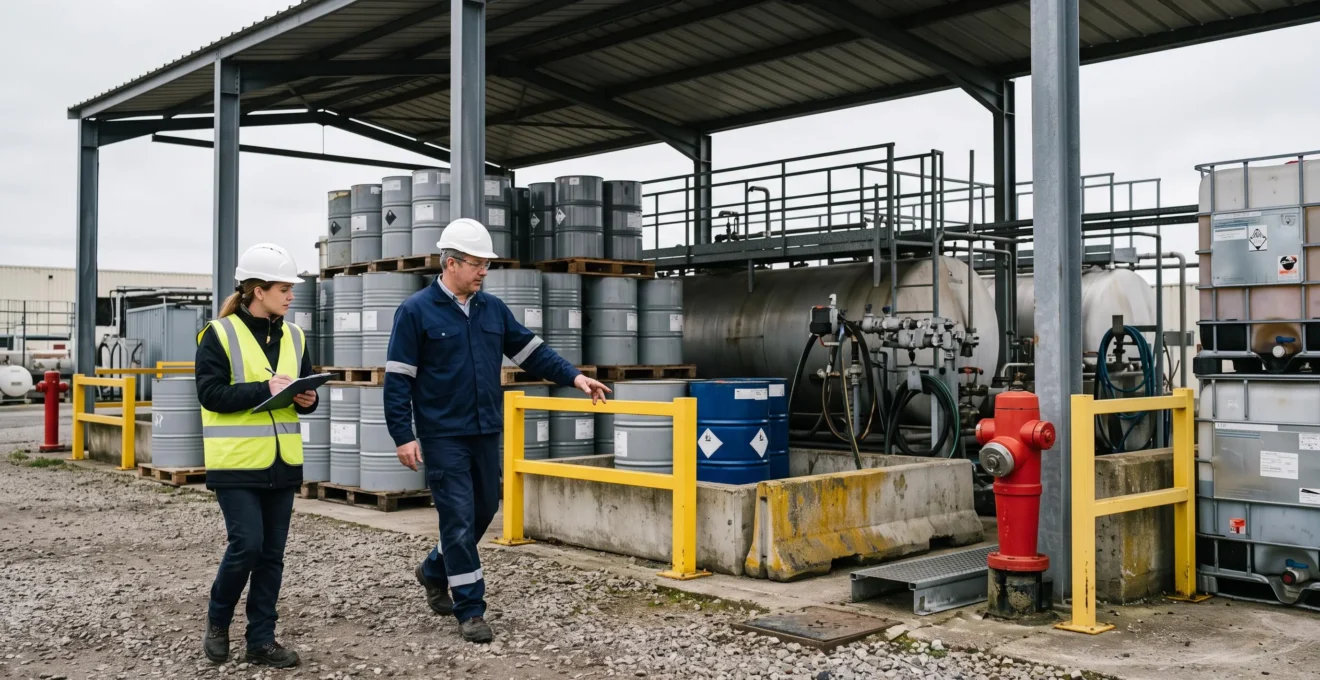
Lorsqu’un site industriel présente des risques aggravés — stockage de matières dangereuses, procédés exposés à l’incendie ou à l’explosion, installations classées pour la protection de l’environnement — les contrats d’assurance multirisques professionnels standards refusent généralement de couvrir l’intégralité de l’exposition. La solution passe par une police d’assurance risques spéciaux, contrat sur-mesure conçu pour répondre aux profils de risque atypiques. Mais contrairement à une souscription standard, l’accès à cette couverture repose sur un audit préalable approfondi, conduit par l’assureur spécialisé ou son mandataire général.
Cet audit détermine trois éléments décisifs : l’acceptation même du risque par l’assureur, l’étendue réelle des garanties proposées et le niveau de la prime. Un dirigeant ou un responsable HSE qui aborde cette étape sans maîtriser les critères d’évaluation appliqués s’expose à des exclusions de garantie découvertes après sinistre, à une sous-assurance pénalisante ou à des franchises inadaptées. Comprendre ce que l’assureur examine concrètement et préparer un dossier de risque documenté transforme l’audit en opportunité de négociation plutôt qu’en simple formalité subie.
Qu’est-ce qu’une police d’assurance risques spéciaux et pourquoi l’audit préalable est-il décisif ?
Réponse directe : Les critères majeurs d’audit avant la souscription d’une police d’assurance risques spéciaux concernent la classification réglementaire des installations (ICPE), l’exposition aux sinistres spécifiques (incendie, explosion, pollution, dégâts des eaux), l’historique de sinistralité, la nature des activités et procédés, les mesures de prévention existantes, ainsi que la valeur des biens et les enjeux de continuité d’exploitation.
Une police d’assurance risques spéciaux se distingue fondamentalement d’une multirisque professionnelle classique par sa capacité à couvrir des profils de risque que le marché standard écarte. En France, l’assurance des risques industriels en France représente une catégorie distincte, constituant 31 % des cotisations de dommages aux biens des professionnels selon France Assureurs. Cette segmentation reflète une logique d’expertise approfondie : là où une multirisque artisans-commerçants-professions de services applique des garanties standardisées, la police risques spéciaux repose sur une analyse technique individuelle du site, de ses procédés et de son environnement réglementaire.
L’audit préalable constitue le pivot de cette approche. L’assureur spécialisé — souvent via un mandataire général de compagnie qui dispose d’une délégation de souscription — évalue si le risque présenté peut être accepté, à quelles conditions et pour quel niveau de prime. Ce processus dépasse largement le questionnaire déclaratif d’un contrat standard : il inclut généralement une visite d’expertise sur site, l’examen de plans, de procédés et de mesures de sécurité, ainsi qu’une analyse documentée de l’historique de sinistralité. Les acteurs spécialisés dans l’assurance risques spéciaux comme tca-assurances.com illustrent cette démarche sur-mesure, en s’appuyant sur une expertise longue de risques complexes et un statut de mandataire général permettant une adaptation contractuelle fine.
Pour le dirigeant d’une entreprise industrielle, comprendre cette mécanique d’évaluation offre deux avantages concrets. D’une part, cela permet de constituer un dossier de risque complet, crédible et transparent, qui favorise une tarification juste et des garanties adaptées. D’autre part, cela évite les mauvaises surprises contractuelles : une exclusion de garantie non anticipée ou une franchise disproportionnée découverte seulement après sinistre peut compromettre financièrement la continuité d’exploitation. L’audit n’est donc pas une simple formalité administrative imposée par l’assureur, mais une étape de dialogue technique dont la qualité conditionne directement la pertinence de la couverture obtenue.
Les critères d’audit du profil de risque : ce que l’assureur spécialisé examine avant de couvrir
Lorsqu’un assureur spécialisé évalue un site industriel, la question centrale qu’il se pose peut se résumer ainsi : quel coût maximal ce risque peut-il représenter pour la compagnie au pire scénario ? Cette logique d’exposition guide l’ensemble des critères d’audit, qui se répartissent en plusieurs grandes familles techniques et réglementaires.
La classification ICPE (installations classées pour la protection de l’environnement) constitue un premier critère structurant. Selon le ministère de la Transition écologique, les installations classées relèvent de trois régimes administratifs — déclaration, enregistrement ou autorisation — selon leur niveau de risque. Un site soumis au régime d’autorisation, exposé à des risques d’incendie, d’explosion ou de pollution environnementale, déclenche immédiatement une grille d’évaluation plus exigeante qu’un simple régime de déclaration. L’assureur examine non seulement le respect des prescriptions réglementaires, mais aussi les distances de sécurité, les dispositifs de confinement et les obligations de surveillance périodique.
Critères d’audit prioritaires examinés par l’assureur spécialisé
- Régime de classement ICPE et conformité réglementaire des installations
- Exposition aux sinistres spécifiques : incendie, explosion, pollution, dégâts des eaux d’exploitation
- Historique de sinistralité sur les trois à cinq dernières années
- Nature des activités, procédés industriels et matières stockées ou manipulées
- Mesures de prévention et dispositifs de sécurité actifs (détection, extinction automatique, confinement)
- Valeur des biens à garantir (bâtiments, équipements, stocks) et enjeux de continuité d’exploitation
L’exposition aux sinistres majeurs — incendie, explosion, pollution accidentelle, dégâts des eaux liés aux procédés — constitue le deuxième axe d’analyse. Un site avec stockage de matières inflammables en quantité importante, des procédés thermiques ou des rejets potentiellement polluants nécessite une cartographie précise des zones à risque. L’assureur cherche à identifier les sources d’ignition, les matières combustibles, les distances de sécurité entre zones de stockage et bâtiments d’exploitation, ainsi que les capacités de rétention en cas de fuite ou d’incendie. Cette analyse conditionne directement les garanties incendie et pollution, souvent les plus sensibles en termes de plafonds et d’exclusions.
L’historique de sinistralité représente un critère décisif, souvent sous-estimé par les entreprises candidates à la souscription. Un site ayant connu plusieurs sinistres incendie ou pollution sur les trois à cinq dernières années, même indemnisés par un assureur précédent, voit sa perception de risque dégradée. L’assureur examine les causes, les montants indemnisés, les mesures correctives mises en place depuis. Cette analyse peut conduire à des franchises majorées, à des exclusions ciblées sur les procédés à l’origine des sinistres antérieurs, ou à un refus pur et simple si la sinistralité révèle une exposition non maîtrisable.
La nature des activités et des procédés, ainsi que la valeur des biens à garantir, complètent le tableau d’évaluation. L’assureur s’intéresse aux équipements critiques, aux stocks de matières premières ou de produits finis, aux bâtiments et à leur vétusté, ainsi qu’aux enjeux de continuité d’exploitation. Une entreprise dont l’activité dépend d’un équipement unique, long à remplacer, nécessite une garantie pertes d’exploitation adaptée, dont le montant et la durée d’indemnisation seront calibrés sur la base de l’audit. Les mesures de prévention existantes — systèmes de détection incendie, extinction automatique, dispositifs de confinement, formations HSE, procédures d’urgence — constituent enfin un facteur de crédibilité : un site bien équipé et bien géré démontre à l’assureur une culture du risque qui facilite l’acceptation et améliore les conditions de tarification.
Comment préparer et documenter l’audit de souscription ?
La préparation de l’audit de souscription commence par la constitution d’un dossier de risque complet, cohérent et vérifiable. Ce dossier doit permettre à l’assureur spécialisé ou à son expert de comprendre rapidement le profil d’exposition du site, sans que l’entreprise ne soit contrainte à des allers-retours documentaires chronophages. Les pièces essentielles à réunir incluent les plans de masse et les plans de détail des installations, le descriptif technique des procédés et des équipements, l’inventaire des matières stockées avec leurs quantités et leurs caractéristiques de dangerosité, ainsi que la documentation relative aux mesures de prévention (détection incendie, extinction automatique, dispositifs de confinement, procédures d’urgence).
Pour un site classé ICPE, il convient de fournir les arrêtés préfectoraux d’autorisation ou d’enregistrement, les rapports de conformité réglementaire, les comptes rendus de contrôles périodiques par organisme agréé, ainsi que les études de dangers ou les études d’impact si elles ont été réalisées. L’historique de sinistralité doit être documenté avec précision : dates, natures des sinistres, montants indemnisés, mesures correctives mises en œuvre depuis. Cette transparence permet d’anticiper les questions de l’assureur et de démontrer une démarche d’amélioration continue plutôt qu’une simple obligation déclarative.
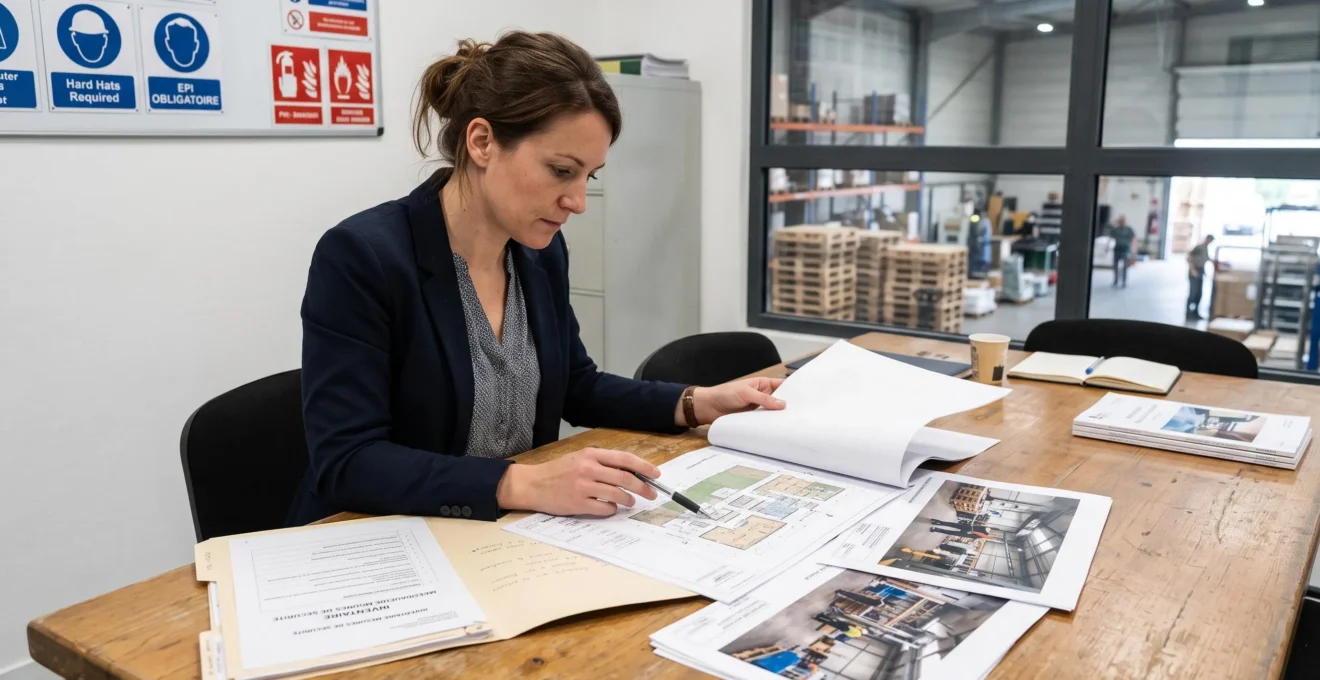
Avant même l’intervention de l’expert mandaté par l’assureur, une cartographie interne des risques constitue une étape préparatoire utile. Cette cartographie consiste à identifier, zone par zone, les sources de risque (stockage de matières dangereuses, procédés à haute température, installations électriques vieillissantes, points de rejet) et à associer à chacune les mesures de prévention existantes. Un responsable HSE peut ainsi anticiper les interrogations de l’expert, corriger des lacunes documentaires ou mettre à jour des procédures obsolètes avant la visite. Cette démarche proactive renforce la crédibilité du dossier et positionne l’entreprise comme un interlocuteur maîtrisant son exposition.
La visite d’expertise sur site représente le moment clé de l’audit. L’expert examine les installations, vérifie la cohérence entre les déclarations documentaires et la réalité du terrain, évalue les distances de sécurité, les accès pompiers, les dispositifs de rétention, les systèmes de détection et d’extinction. Pour préparer cette visite, il convient de désigner un référent technique capable de répondre aux questions, de faciliter l’accès aux zones sensibles, de présenter les procédures d’urgence et de fournir les attestations de maintenance des équipements de sécurité. Les points qui crédibilisent particulièrement le dossier face à l’assureur incluent la traçabilité des opérations de maintenance, la formation régulière du personnel aux risques spécifiques, la mise à jour récente des plans et procédures, ainsi que la réactivité aux recommandations issues de contrôles réglementaires antérieurs.
Comparer les offres sur-mesure : tarification, exclusions de garantie et pièges à éviter
Une fois l’audit réalisé et les offres reçues, la comparaison objective des propositions d’assurance risques spéciaux nécessite de dépasser le simple niveau de prime pour examiner attentivement les conditions contractuelles réelles. La lecture des exclusions de garantie constitue le premier point de vigilance. Contrairement à une multirisque standard qui applique des exclusions génériques, une police risques spéciaux peut comporter des exclusions ciblées sur des procédés spécifiques, des zones du site jugées trop exposées, ou des catégories de matières non couvertes. Une exclusion portant sur un équipement critique ou sur un risque pollution lié à un procédé central peut vider le contrat de son intérêt réel, même si la prime paraît attractive.
Sous-assurance et réduction d’indemnité : La sous-assurance survient lorsque la valeur déclarée des biens assurés est inférieure à leur valeur réelle de reconstruction ou de remplacement. En cas de sinistre, l’indemnité est alors réduite proportionnellement au rapport entre valeur assurée et valeur réelle, conformément à la règle proportionnelle de capitaux. Une sous-évaluation initiale, même non intentionnelle, peut donc conduire à une indemnisation très inférieure au préjudice subi.
La distinction entre franchises et plafonds d’indemnisation mérite une attention particulière. La franchise représente la part du sinistre qui reste à la charge de l’assuré : une franchise élevée réduit la prime, mais expose l’entreprise à un coût significatif en cas de sinistre fréquent ou de dommage limité. Les plafonds d’indemnisation fixent le montant maximal que l’assureur versera par garantie et par sinistre : un plafond insuffisant sur la garantie dommages aux biens ou sur la garantie pertes d’exploitation peut laisser l’entreprise exposée financièrement au-delà d’un certain seuil. Il convient donc de calibrer ces montants sur la base d’une évaluation réaliste des conséquences maximales prévisibles d’un sinistre majeur.
La confusion entre police standard et police risques spéciaux constitue une erreur fréquente lors de la comparaison d’offres. Une proposition multirisque professionnelle classique peut sembler moins coûteuse, mais elle exclut généralement les risques aggravés ou plafonne très bas certaines garanties sensibles (incendie sur site ICPE, pollution). Comparer une telle offre avec une police risques spéciaux revient à comparer des produits de nature différente. Pour approfondir cette distinction et identifier les avantages d’une couverture étendue, l’assurance tous risques entreprise offre des repères complémentaires utiles à la décision.
L’évaluation d’une tarification sur-mesure repose enfin sur la cohérence entre le niveau de prime, l’étendue réelle des garanties, les franchises applicables et les plafonds d’indemnisation. Une prime faible associée à des franchises élevées et des plafonds limités ne constitue pas nécessairement une meilleure affaire qu’une prime plus élevée offrant une couverture large, des franchises modérées et des plafonds adaptés aux valeurs en jeu. Le critère de décision pertinent reste l’adéquation entre le profil de risque réel du site et la capacité du contrat à indemniser correctement les conséquences d’un sinistre.
FAQ : vos questions sur l’audit avant souscription d’une police risques spéciaux
Combien de temps dure un audit de risque avant souscription d’une police risques spéciaux ?
La durée d’un audit de souscription varie selon la complexité du site, la nature des installations et la disponibilité de la documentation. La phase de constitution du dossier de risque peut prendre plusieurs semaines si les plans, procédures et attestations doivent être rassemblés. La visite d’expertise sur site dure généralement entre une demi-journée et une journée complète. L’analyse par l’assureur et l’élaboration de la proposition interviennent ensuite sous quelques jours à quelques semaines, selon le degré d’exposition et les éventuels échanges complémentaires nécessaires.
Quel est le rôle respectif du courtier, du mandataire général de compagnie et de l’assureur dans l’audit de risque ?
Le courtier accompagne l’entreprise dans la constitution du dossier de risque, sélectionne les assureurs spécialisés adaptés au profil et négocie les conditions de garantie. Le mandataire général de compagnie dispose d’une délégation de souscription de la part d’un ou plusieurs assureurs : il évalue directement le risque, décide de son acceptation et fixe les conditions contractuelles (garanties, exclusions, franchises, prime) dans les limites de son mandat. L’assureur, représenté par le mandataire ou intervenant directement, porte in fine le risque financier et valide les conditions de souscription proposées.
Que se passe-t-il si le risque n’est pas déclaré correctement à l’assureur lors de la souscription ?
L’omission ou la déclaration inexacte de l’assuré engage sa responsabilité contractuelle. L’article L113-9 du Code des assurances prévoit que l’omission ou la déclaration inexacte non intentionnelle n’entraîne pas la nullité du contrat, mais peut conduire à une réduction de l’indemnité proportionnellement au rapport entre la prime payée et la prime qui aurait été due si le risque avait été correctement déclaré. Avant sinistre, l’assureur peut proposer une surprime ou résilier le contrat. En cas de déclaration intentionnellement fausse, la nullité du contrat peut être prononcée.
Un site partiellement classé ICPE peut-il être couvert par une multirisque professionnelle standard ?
Un site partiellement classé ICPE présente généralement un profil de risque aggravé qui dépasse le périmètre d’acceptation d’une multirisque professionnelle standard. Les contrats standards excluent fréquemment les installations classées ou plafonnent très bas les garanties incendie et pollution sur ces zones. Une police risques spéciaux devient alors nécessaire pour obtenir une couverture adaptée, avec des garanties calibrées sur l’exposition réelle du site et ses obligations réglementaires.
Comment éviter la sous-assurance lors de la souscription d’une police risques spéciaux ?
Pour éviter la sous-assurance, il convient d’évaluer les biens à assurer sur la base de leur valeur de reconstruction ou de remplacement à neuf, et non sur leur valeur comptable ou d’acquisition. Cette évaluation doit inclure les bâtiments, les équipements, les stocks et, le cas échéant, les frais de déblaiement et de remise en état. Une expertise immobilière et industrielle indépendante peut être sollicitée pour valider les montants à garantir. Il est également recommandé de prévoir une clause d’indexation automatique des capitaux assurés pour suivre l’évolution des coûts de reconstruction.
L’audit de risque a-t-il un coût pour l’entreprise candidate à la souscription ?
L’audit de risque réalisé par l’assureur ou son expert mandaté dans le cadre d’une proposition de souscription est généralement pris en charge par l’assureur lui-même, sans facturation directe à l’entreprise candidate. En revanche, la constitution du dossier de risque (rassemblement des plans, études réglementaires, inventaires) mobilise des ressources internes. Certaines entreprises choisissent de faire appel à un cabinet de conseil en gestion des risques pour préparer le dossier de manière optimale, ce qui représente alors un coût à leur charge.
Avertissement réglementaire : Les informations présentées dans cet article ont une vocation pédagogique et générale. Elles ne constituent ni un conseil personnalisé en assurance, ni une recommandation contractuelle ou financière adaptée à une situation particulière. Toute décision de souscription doit reposer sur l’examen détaillé de votre profil de risque et sur l’accompagnement d’un professionnel qualifié (courtier, mandataire général, assureur). Les dispositions du Code des assurances et les réglementations ICPE sont susceptibles d’évolution : il convient de vérifier leur actualité auprès des sources officielles.
Maîtriser les critères d’audit avant de souscrire une police d’assurance risques spéciaux permet de transformer un processus souvent perçu comme contraignant en opportunité de sécurisation réelle de l’activité. Un dossier de risque bien préparé, une cartographie interne rigoureuse et une compréhension claire des attentes de l’assureur facilitent l’acceptation du risque, l’obtention de garanties adaptées et une tarification cohérente avec le profil d’exposition. L’audit devient alors un dialogue technique profitable, fondé sur la transparence et la qualité documentaire, plutôt qu’une évaluation subie dont les conséquences contractuelles ne se révèlent qu’après sinistre.